Трансфертное ценообразование как способ правового регулирования предпринимательской деятельности в Российской Федерации и Республике Казахста. Частноправовой и публично-правовой аспекты. Монография
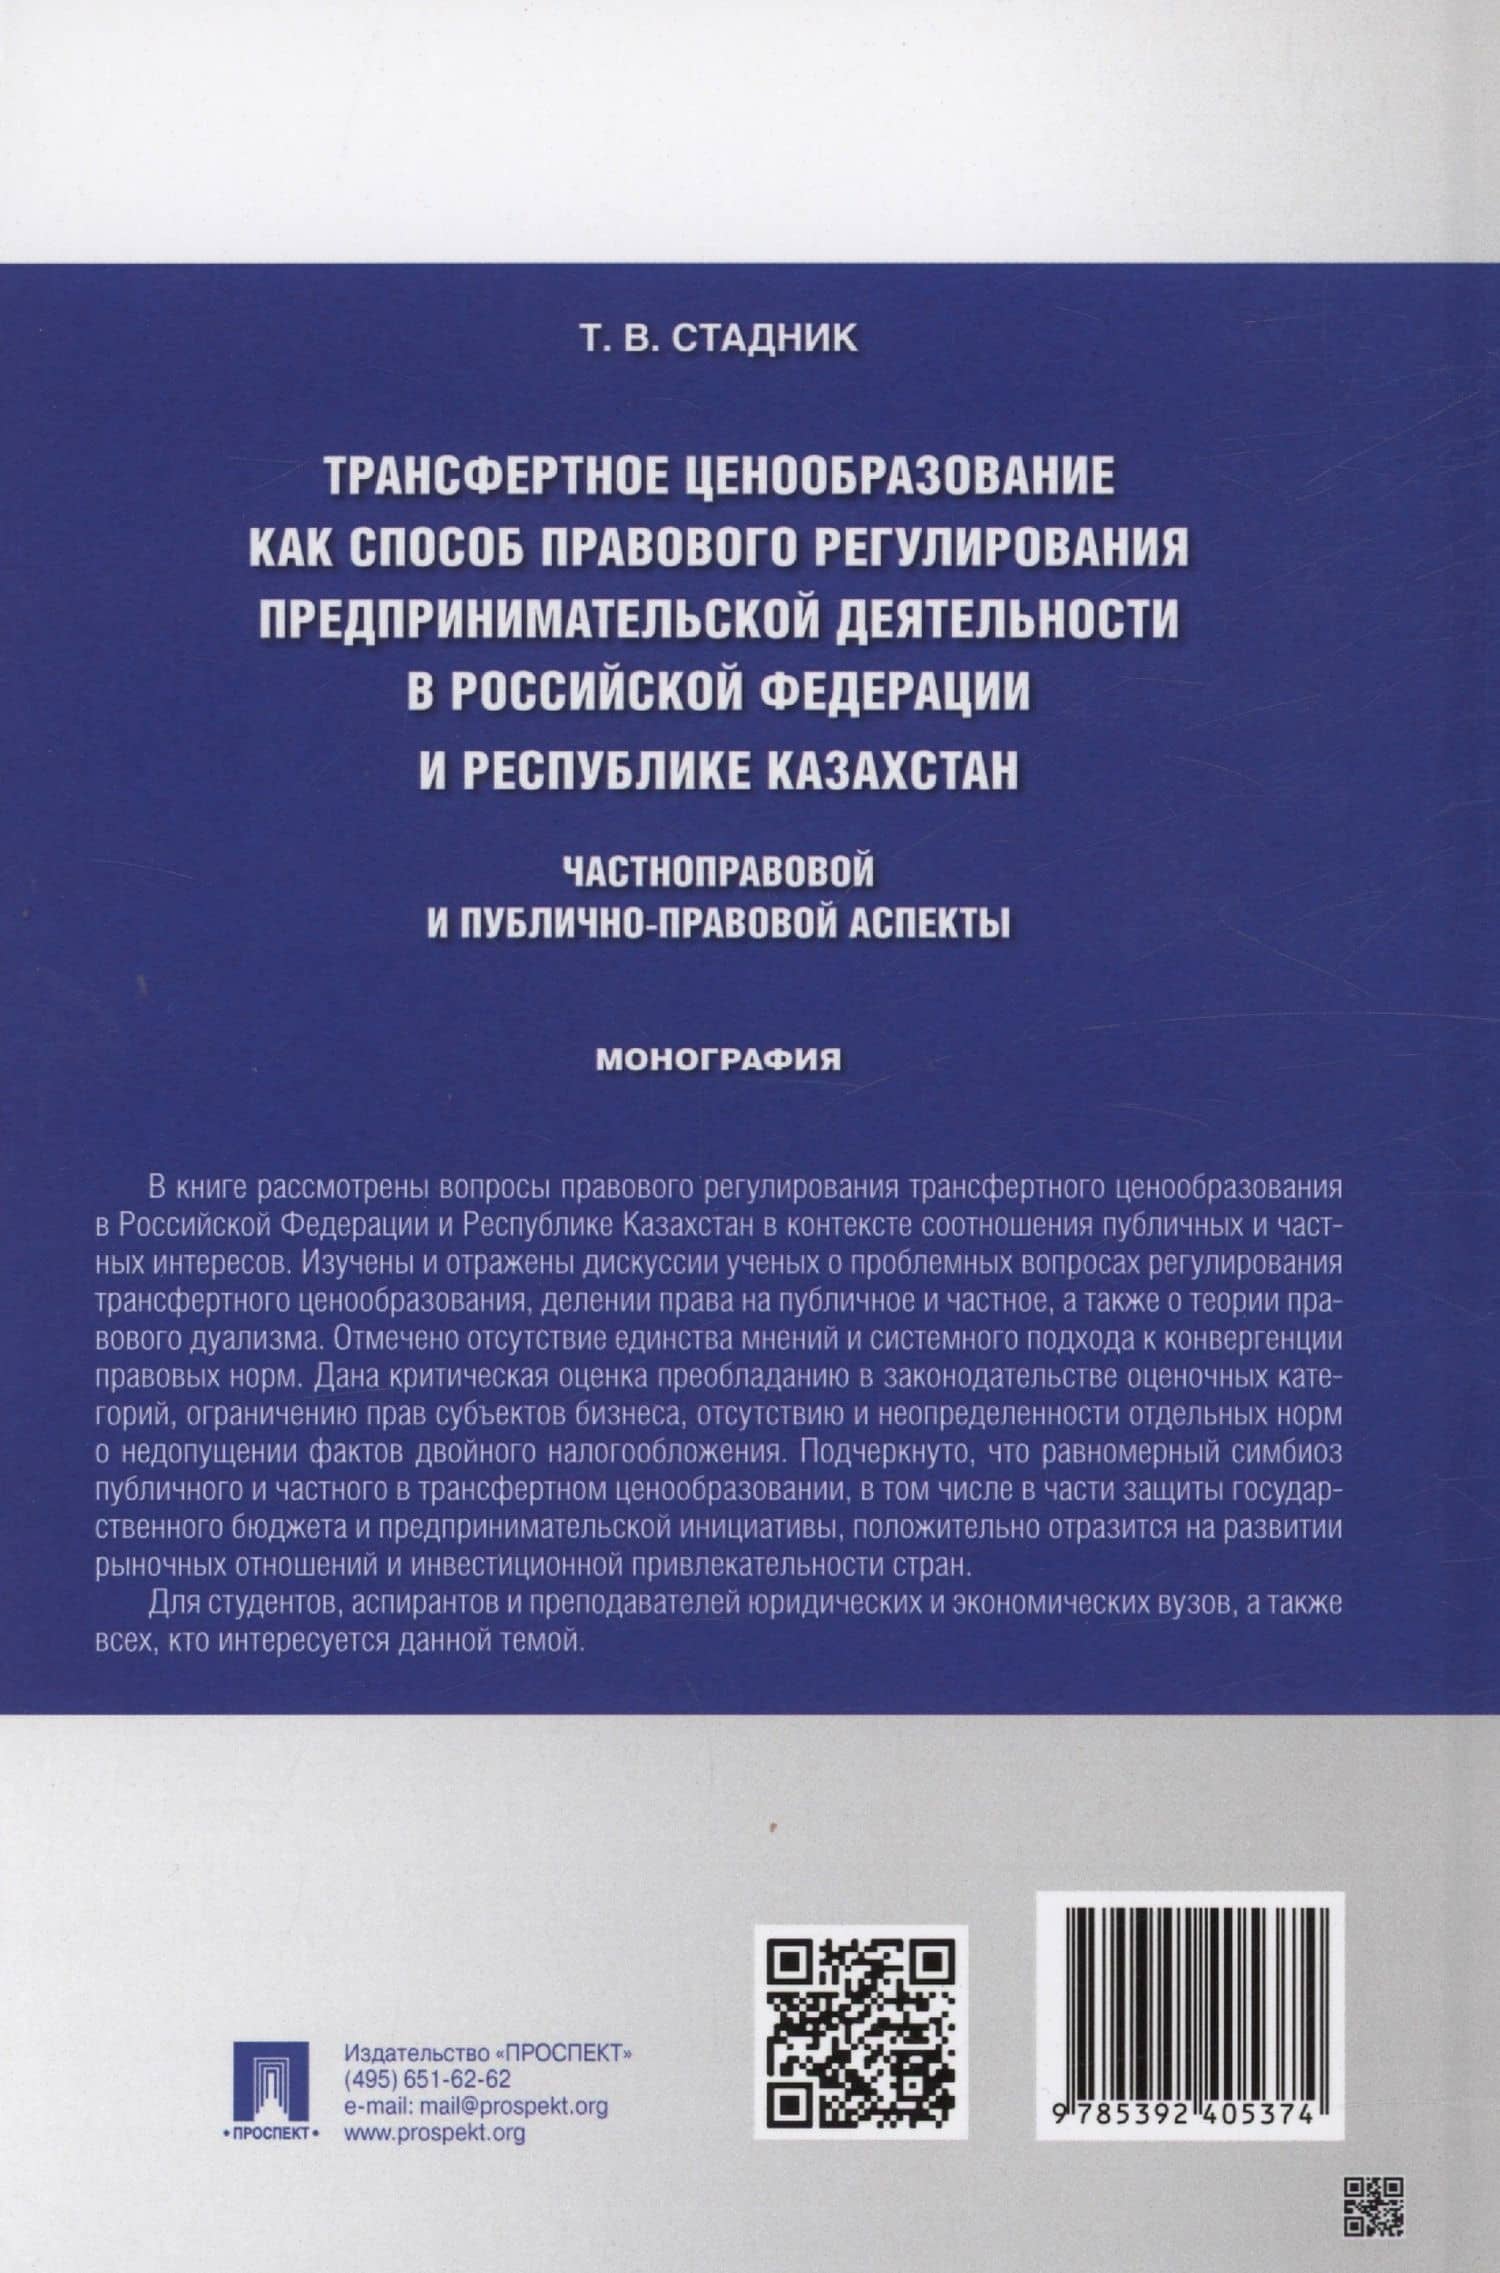
«Трансфертное ценообразование как способ правового регулирования предпринимательской деятельности в Российской Федерации и Республике Казахстан. Частноправовой и публично-правовой аспекты» — о соотношении интересов государства и бизнеса в налоговом контроле сделок между взаимозависимыми лицами. Татьяна Владимировна Стадник сопоставляет подходы России и Казахстана, рассматривая спорные вопросы законодательства и практики его применения. Монография будет полезна тем, кто изучает трансфертное ценообразование, двойное налогообложение и правовые условия предпринимательской деятельности в двух странах. Нормативный материал приведён по состоянию на 25 марта 2023 года. О чём монография Работа относится к предпринимательскому и налоговому праву, а также к сравнительному правоведению. В центре внимания — трансфертное ценообразование как сфера, где пересекаются публичные полномочия государства и частные интересы участников бизнеса. Автор рассматривает подходы к разделению права на публичное и частное, теорию правового дуализма и вопросы согласования различных правовых норм. Особое место занимает влияние правового регулирования на защиту бюджета и свободу предпринимательской инициативы. Ключевые темы монографии Монография разбирает научные дискуссии о правовой природе трансфертного ценообразования и разных подходах к его регулированию. В книге критически оценивается использование оценочных категорий в законодательстве, способных создавать неопределённость для субъектов бизнеса. Также затронуты ограничения прав предпринимателей при налоговом контроле и определённость норм, направленных на предотвращение двойного налогообложения. Сравнительно-правовой анализ позволяет увидеть общие проблемы и различия российского и казахстанского законодательства. Кому будет полезно Монография адресована студентам, аспирантам и преподавателям юридических и экономических вузов. Она пригодится специалистам, которые изучают вопросы налогового контроля, предпринимательского права и трансфертного ценообразования в России и Казахстане. Материал подойдёт для самостоятельного разбора соотношения публичных и частных интересов в налоговом регулировании. Фокус на двух правовых системах отличает работу от общих изданий о трансфертном ценообразовании. \n\nОписание подготовлено редакцией Читай-города на основе официальной аннотации издательства, отзывов и оценок покупателей, а также информации из открытых интернет-источников.
Go to description and details| Publisher | Проспект |
| Publication year | 2024 |
| Pages | 144 |
| Language | Русский |
| ISBN | 978-5-392-40537-4 |
Reviews
Description and details
«Трансфертное ценообразование как способ правового регулирования предпринимательской деятельности в Российской Федерации и Республике Казахстан. Частноправовой и публично-правовой аспекты» — о соотношении интересов государства и бизнеса в налоговом контроле сделок между взаимозависимыми лицами. Татьяна Владимировна Стадник сопоставляет подходы России и Казахстана, рассматривая спорные вопросы законодательства и практики его применения. Монография будет полезна тем, кто изучает трансфертное ценообразование, двойное налогообложение и правовые условия предпринимательской деятельности в двух странах. Нормативный материал приведён по состоянию на 25 марта 2023 года. О чём монография Работа относится к предпринимательскому и налоговому праву, а также к сравнительному правоведению. В центре внимания — трансфертное ценообразование как сфера, где пересекаются публичные полномочия государства и частные интересы участников бизнеса. Автор рассматривает подходы к разделению права на публичное и частное, теорию правового дуализма и вопросы согласования различных правовых норм. Особое место занимает влияние правового регулирования на защиту бюджета и свободу предпринимательской инициативы. Ключевые темы монографии Монография разбирает научные дискуссии о правовой природе трансфертного ценообразования и разных подходах к его регулированию. В книге критически оценивается использование оценочных категорий в законодательстве, способных создавать неопределённость для субъектов бизнеса. Также затронуты ограничения прав предпринимателей при налоговом контроле и определённость норм, направленных на предотвращение двойного налогообложения. Сравнительно-правовой анализ позволяет увидеть общие проблемы и различия российского и казахстанского законодательства. Кому будет полезно Монография адресована студентам, аспирантам и преподавателям юридических и экономических вузов. Она пригодится специалистам, которые изучают вопросы налогового контроля, предпринимательского права и трансфертного ценообразования в России и Казахстане. Материал подойдёт для самостоятельного разбора соотношения публичных и частных интересов в налоговом регулировании. Фокус на двух правовых системах отличает работу от общих изданий о трансфертном ценообразовании. \n\nОписание подготовлено редакцией Читай-города на основе официальной аннотации издательства, отзывов и оценок покупателей, а также информации из открытых интернет-источников.
| Publisher | Проспект |
| Publication year | 2024 |
| Pages | 144 |
| Language | Русский |
| ISBN | 978-5-392-40537-4 |
| Cover | Твёрдый переплёт |
| Paper | Офсет |
| Illustrations | Без иллюстраций |
| Dimensions | 146 × 13 × 217 mm |
| Weight, g | 270 |