Налоговое процессуальное право: понятие «существенности нарушения»: монография, Институт права БРИКС.
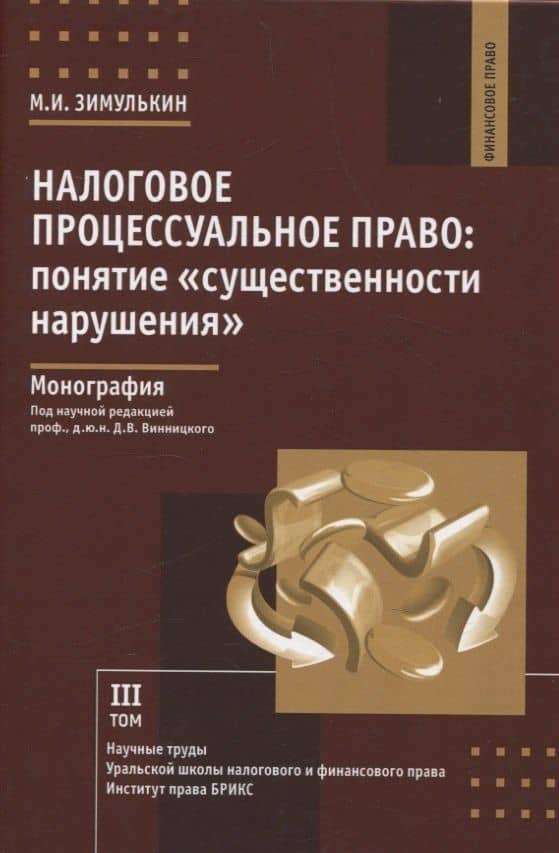
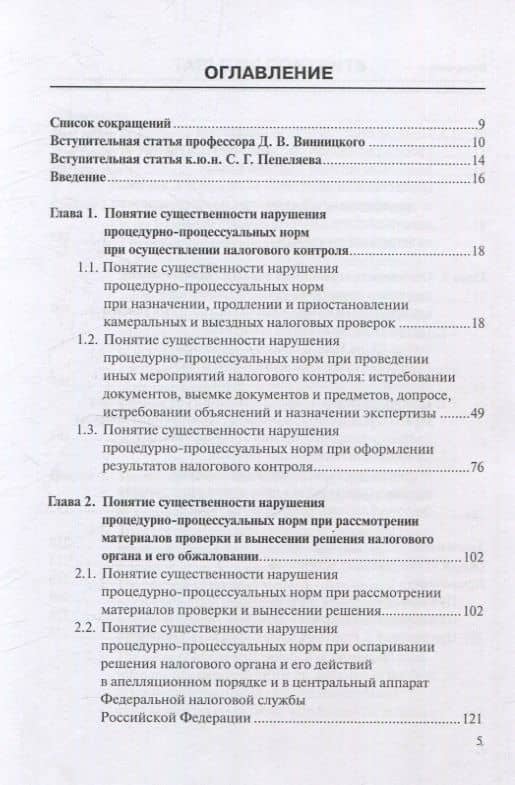
«Налоговое процессуальное право: понятие „существенности нарушения“» — о критериях, по которым процедурные нарушения в налоговых делах могут влиять на законность решений налоговых органов. Монография Максима Игоревича Зимулькина посвящена вопросу налогового процессуального права: как отделить нарушение, способное стать основанием для отмены правоприменительного акта, от менее значимого отступления от процедуры. В центре внимания — налоговый контроль, рассмотрение материалов проверки, принятие и обжалование решений. Книга подойдёт читателям, которые хотят точнее оценивать процессуальные обстоятельства налоговых споров и защиту прав налогоплательщика. Автор разбирает понятие существенности нарушений процедурно-процессуальных норм при применении законодательства о налогах и сборах. Особое место занимает вопрос о последствиях допущенных отступлений: достаточно ли они серьёзны, чтобы поставить под сомнение результаты проверки или вынесенное решение. Оценка связывается с конкретными обстоятельствами дела, достоверностью выводов налогового контроля и возможностью налогоплательщика реализовать право на защиту. Монография относится к налоговому и финансовому праву. В ней рассмотрены процедурные вопросы, возникающие на разных этапах взаимодействия налогового органа и налогоплательщика, включая правила взимания отдельных налогов. Ключевые темы монографии Автор сопоставляет существующие и возможные подходы к разграничению существенных и менее значительных отступлений от процедуры. В фокусе — не формальное наличие ошибки, а её влияние на обоснованность результатов контроля и содержание решения. Такой подход важен при анализе обстоятельств налогового спора. Среди основных тем: существенность нарушений процедурно-процессуальных норм; проведение налогового контроля; рассмотрение материалов налоговой проверки; вынесение решения налоговым органом; обжалование решений; защита прав налогоплательщика. Работа также связана с формированием общих критериев оценки нарушений в налоговых процедурах, а не только с отдельными спорными ситуациями. Кому будет полезно Монография адресована юристам, адвокатам, судьям, налоговым консультантам и сотрудникам налоговых органов, работающим с налоговыми спорами и процедурами контроля. Преподаватели, аспиранты и студенты юридических специальностей найдут здесь материал по налоговому процессуальному праву и вопросам судебной практики. «Налоговое процессуальное право: понятие „существенности нарушения“» пригодится для самостоятельного изучения критериев оценки процедурных нарушений, а также для анализа обстоятельств при подготовке правовой позиции по налоговому делу. \n\nОписание подготовлено редакцией Читай-города на основе официальной аннотации издательства, отзывов и оценок покупателей, а также информации из открытых интернет-источников.
Перейти к описанию и характеристикам| Издательство | Юстицинформ |
| Год издания | 2025 |
| Страниц | 332 |
| Язык | Русский |
| ISBN | 978-5-7205-2110-3 |
Отзывы
Описание и характеристики
«Налоговое процессуальное право: понятие „существенности нарушения“» — о критериях, по которым процедурные нарушения в налоговых делах могут влиять на законность решений налоговых органов. Монография Максима Игоревича Зимулькина посвящена вопросу налогового процессуального права: как отделить нарушение, способное стать основанием для отмены правоприменительного акта, от менее значимого отступления от процедуры. В центре внимания — налоговый контроль, рассмотрение материалов проверки, принятие и обжалование решений. Книга подойдёт читателям, которые хотят точнее оценивать процессуальные обстоятельства налоговых споров и защиту прав налогоплательщика. Автор разбирает понятие существенности нарушений процедурно-процессуальных норм при применении законодательства о налогах и сборах. Особое место занимает вопрос о последствиях допущенных отступлений: достаточно ли они серьёзны, чтобы поставить под сомнение результаты проверки или вынесенное решение. Оценка связывается с конкретными обстоятельствами дела, достоверностью выводов налогового контроля и возможностью налогоплательщика реализовать право на защиту. Монография относится к налоговому и финансовому праву. В ней рассмотрены процедурные вопросы, возникающие на разных этапах взаимодействия налогового органа и налогоплательщика, включая правила взимания отдельных налогов. Ключевые темы монографии Автор сопоставляет существующие и возможные подходы к разграничению существенных и менее значительных отступлений от процедуры. В фокусе — не формальное наличие ошибки, а её влияние на обоснованность результатов контроля и содержание решения. Такой подход важен при анализе обстоятельств налогового спора. Среди основных тем: существенность нарушений процедурно-процессуальных норм; проведение налогового контроля; рассмотрение материалов налоговой проверки; вынесение решения налоговым органом; обжалование решений; защита прав налогоплательщика. Работа также связана с формированием общих критериев оценки нарушений в налоговых процедурах, а не только с отдельными спорными ситуациями. Кому будет полезно Монография адресована юристам, адвокатам, судьям, налоговым консультантам и сотрудникам налоговых органов, работающим с налоговыми спорами и процедурами контроля. Преподаватели, аспиранты и студенты юридических специальностей найдут здесь материал по налоговому процессуальному праву и вопросам судебной практики. «Налоговое процессуальное право: понятие „существенности нарушения“» пригодится для самостоятельного изучения критериев оценки процедурных нарушений, а также для анализа обстоятельств при подготовке правовой позиции по налоговому делу. \n\nОписание подготовлено редакцией Читай-города на основе официальной аннотации издательства, отзывов и оценок покупателей, а также информации из открытых интернет-источников.
| Издательство | Юстицинформ |
| Год издания | 2025 |
| Страниц | 332 |
| Язык | Русский |
| ISBN | 978-5-7205-2110-3 |
| Обложка | Твёрдый переплёт |
| Размеры | 155 × 23 × 220 mm |
| Вес, г | 542 |
| Возрастное ограничение | 16+ |